லங்காசிறி FM


இலங்கை திரையுலகின் நீண்டகால வற் வரிச் சிக்கலுக்குத் தீர்வு


இலங்கையின் திரையுலகத்தை நீண்டகாலமாகப் பாதித்து வந்த பெறுமதி சேர் வரி (VAT) தொடர்பான சிக்கலுக்குத் தீர்வு காணும் வகையில், 2027ஆம் ஆண்டுக்கான தேசிய வரவு–செலவுத் திட்டத்தில் புதிய வரி நடைமுறை முன்மொழியப்பட்டுள்ளதாக தேசிய திரைப்படக் கூட்டுத்தாபனம் அறிவித்துள்ளது.
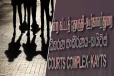
இந்தப் புதிய ஏற்பாட்டின் மூலம், வரிச் சிக்கல்கள் காரணமாக முடக்கப்பட்டிருந்த திரைப்பட டிக்கெட் வருமானப் பங்குகளைச் சம்பந்தப்பட்ட தரப்பினருக்கு விடுவிப்பதற்கான வழிவகை ஏற்பட்டுள்ளதாகத் தெரிவிக்கப்பட்டுள்ளது.
2024ஆம் ஆண்டு சினிமாத் துறைக்கு பெறுமதி சேர் வரி அறிமுகப்படுத்தப்பட்டதைத் தொடர்ந்து, வரிப் பதிவுக்கான வருமான வரம்புகள், வரி வசூலிப்பு மற்றும் உள்நாட்டு இறைவரித் திணைக்களத்துக்கு வரியைச் செலுத்துதல் உள்ளிட்ட விடயங்களில் பல்வேறு நடைமுறைச் சிக்கல்கள் எழுந்தன.
இதனால் திரைப்படத் தயாரிப்பாளர்கள், திரையரங்கு உரிமையாளர்கள், திரைப்பட விநியோக சபைகள் உள்ளிட்ட தரப்பினர் தங்களுக்குரிய டிக்கெட் வருமானப் பங்குகளைப் பெற்றுக்கொள்வதில் சிரமங்களை எதிர்கொண்டனர்.
இந்நிலையில், 2027ஆம் ஆண்டுக்கான வரவு–செலவுத் திட்டத்தில் முன்மொழியப்பட்டுள்ள புதிய ஏற்பாட்டின்படி, பார்வையாளர்கள் செலுத்தும் முழுமையான டிக்கெட் விலையின் அடிப்படையில் வற் வரி கணக்கிடப்படமாட்டாது.
மாறாக, திரைப்படத் தயாரிப்பாளர்கள், திரையரங்குகள், திரைப்பட விநியோக சபைகள் மற்றும் தேசிய திரைப்படக் கூட்டுத்தாபனம் ஆகிய ஒவ்வொரு தரப்பினரும் தங்களுக்குக் கிடைக்கும் டிக்கெட் வருமானப் பங்கின் அடிப்படையில் வற் வரியைச் செலுத்த வேண்டும்.
இதற்கமைய, ஒவ்வொரு தரப்பினரும் தங்களுக்குரிய டிக்கெட் விற்பனை வருமானத்திற்கு ஏற்பத் தனித்தனியாக வற் வரிக்குப் பதிவு செய்து, உரிய வரியைத் தாமாகவே வசூலித்து உள்நாட்டு இறைவரித் திணைக்களத்திற்குச் செலுத்த முடியும் என தேசிய திரைப்படக் கூட்டுத்தாபனத்தின் தலைவர் சுதத் மஹாதிவுல்வெவ தெரிவித்துள்ளார்.
அதேவேளை, உள்ளூராட்சி மன்றங்களுக்குக் கேளிக்கை வரியாக ஒதுக்கப்படும் டிக்கெட் வருமானப் பகுதிக்கு தொடர்ந்து வற் வரி விலக்கு வழங்கப்படும் எனவும் தெரிவிக்கப்பட்டுள்ளது.
தற்போதைய டிக்கெட் வருமானப் பகிர்வு முறையின்படி, கேளிக்கை வரி தவிர்ந்த ஏனைய வருமானத்தில் குளிரூட்டப்பட்ட திரையரங்குகளில் 40 சதவீதமும், குளிரூட்டப்படாத திரையரங்குகளில் 45 சதவீதமும் திரைப்படத் தயாரிப்பாளர்களுக்கு வழங்கப்படுகின்றன.
அதேபோன்று, குளிரூட்டப்பட்ட திரையரங்குகளில் 50 சதவீதமும், குளிரூட்டப்படாத திரையரங்குகளில் 45 சதவீதமும் திரையரங்குகளுக்கு ஒதுக்கப்படுகின்றன.
இருவகைத் திரையரங்குகளிலும் திரைப்பட விநியோக சபைகளுக்கு 10 சதவீதம் வழங்கப்படுகிறது.
மேலும், தேசிய திரைப்படக் கூட்டுத்தாபனமும் திரையரங்குகளும் பகிர்ந்துகொள்ளும் கூட்டுத்தாபனக் கட்டணம், குளிரூட்டப்பட்ட திரையரங்குகளில் ஒரு டிக்கெட்டுக்கு 6.50 ரூபாவாகவும், குளிரூட்டப்படாத திரையரங்குகளில் 6 ரூபாவாகவும் நிர்ணயிக்கப்பட்டுள்ளது.
புதிய வரி நடைமுறை நடைமுறைக்கு வருவதன் மூலம், திரைப்படத் தயாரிப்பாளர்கள் உள்ளிட்ட திரையுலகின் பல்வேறு தரப்பினரும் எதிர்கொண்ட வருமானப் பகிர்வு மற்றும் வரி செலுத்தல் தொடர்பான சிக்கல்களுக்குத் தீர்வு கிடைக்கும் என எதிர்பார்க்கப்படுகிறது.
நெடுந்தீவு மேற்கு, இராமநாதபுரம், பெரியதம்பனை, Oshawa, Canada
17 Nov, 2026
Kuala Lumpur, Malaysia, தெல்லிப்பழை, Vaddukoddai, Mississauga, Canada
18 Nov, 2026
Thirunelvely, Lewisham, United Kingdom, Dartford, United Kingdom
15 Nov, 2026